سيتمكن سكان وزوار الإمارات قريباً من دفع المال للأصدقاء، وإعطاء مصروف الجيب للأطفال، والتسوق في المتاجر التجارية بشكل كامل رقميًا. سيجعل مشروع الدرهم الرقمي، الذي سيكون بديلاً رقميًا للنقود المادية، التعاملات المالية سهلة وسلسة.
هذا وفقًا لتقرير نشره مصرف الإمارات العربية المتحدة المركزي حول المشروع. على الرغم من عدم تحديد تاريخ محدد لإطلاق المشروع، من المتوقع إصدار الدرهم الرقمي في الربع الأخير من عام 2025 للقطاع التجاري.
بمجرد إطلاقه، سيكون الدرهم الرقمي بديلاً للنقود المادية ويمكن استخدامه لمجموعة واسعة من المدفوعات، بما في ذلك المدفوعات عبر الإنترنت، في المتاجر، والمدفوعات التجارية والمعاملات بين الأفراد.
ابقَ على اطلاع بآخر الأخبار. تابع قناة KT على واتساب.
كما طور مصرف الإمارات العربية المتحدة المركزي منصة شاملة لإصدار وتداول واستخدام الدرهم الرقمي، بما في ذلك المحفظة الرقمية، التي تمكن الأفراد والشركات من إجراء المعاملات المالية.
حالات الاستخدام
يسلط التقرير الضوء على أن جزءًا من مشروع التجزئة، قام مصرف الإمارات العربية المتحدة المركزي باختبار أربع حالات استخدام للاقتصاد الرقمي لتقييم جدوى وفعالية الدرهم الرقمي. وشملت هذه الحالات الملكية الجزئية للأصول الرمزية، والمحفظة السياحية الذكية، والمدفوعات الاجتماعية الذكية، والمحفظة الفرعية بين الوالدين والطفل.
في حالة استخدام الفوائد الاجتماعية، قامت وزارة تنمية المجتمع بتوزيع إعانات الطعام عبر الدرهم الرقمي المبرمج. يمكن للوزارة برمجة المكان الذي يمكن إنفاق المبلغ فيه ومراقبة توزيع واستخدام فوائد الحكومة في الوقت الفعلي.
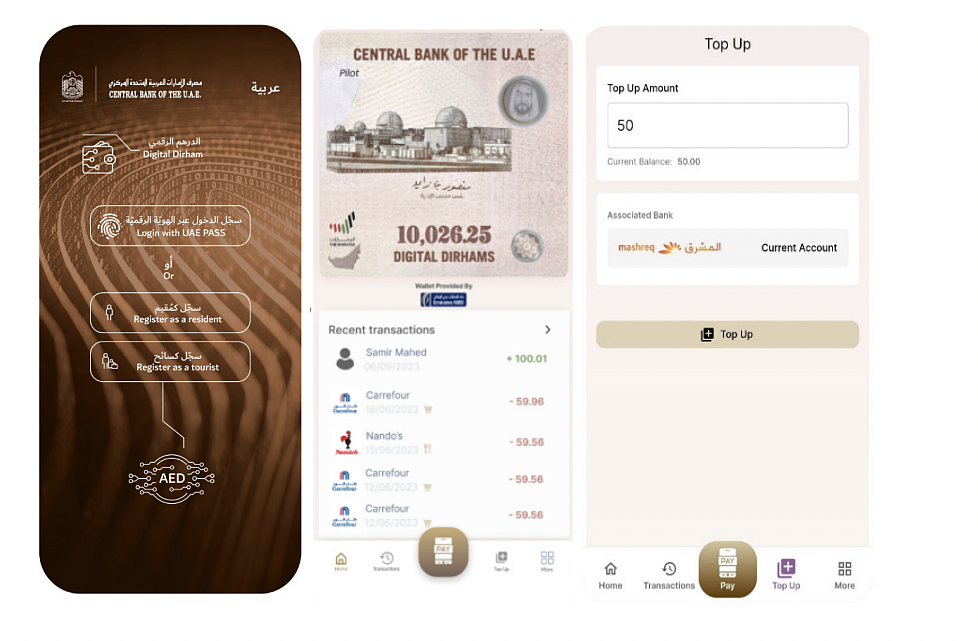
أنشأ مصرف الإمارات العربية المتحدة المركزي نموذجًا أوليًا لتطبيق الدرهم الرقمي، الذي يسمح للمستخدمين باختيار موفر المحفظة الخاصة بهم، وإجراء المدفوعات، وزيادة رصيد الحسابات، وشراء العملة، واستردادها، وتنفيذ حالات الاستخدام المحددة.
الإدخال التدريجي
سيتم إدخال الدرهم الرقمي تدريجياً مع خطة تنفيذ مفصلة وإرشادات سياسة. ستضمن هذه الطرح التدريجي اعتمادًا آمنًا وبناء الثقة.
داخل الإمارات، سيكون عملة رقمية للبنك المركزي لا تحمل فائدة، وسيتم تشجيع الناس على استخدامها بشكل رئيسي كوسيلة للدفع بدلاً من استخدامها كبديل للادخار. ستكون قابلة للتبادل بشكل كامل مع الأشكال الأخرى من الدرهم مثل النقود والودائع.
سيُدعم الدرهم الرقمي للتجزئة أيضًا المدفوعات بين الأفراد (P2P)، والمدفوعات عبر الإنترنت وفي المتاجر، والمعاملات بين الشركات والمستهلكين (B2C)، والمعاملات بين الشركات (B2B)، والمعاملات بين الحكومة والمستهلكين (G2C).
كجزء من المرحلة الثانية، يستكشف مصرف الإمارات العربية المتحدة المركزي تطوير ترتيبات أخرى للعملات الرقمية للبنوك المركزية عبر الحدود. سيتعاون المصرف مع بنوك مركزية أخرى، وبنوك تجارية محلية وأجنبية، وشركاء صناعيين مثل مكاتب الصرافة والهيئات الدولية لضمان التوافق والاتصال.
تقرير
يستعرض التقرير بشكل إضافي الإنجازات الرئيسية للمشروع حتى الآن ويقدم تحليلًا للبحث والتطوير المستمرين، حيث يتجه مصرف الإمارات العربية المتحدة المركزي نحو إطلاق رسمي للعملة الرقمية الوطنية للبنك المركزي. يسلط الضوء على مبادئ التصميم والأطر السياسية التي شكلت تطوير الدرهم الرقمي.
تضمن هذه الخطوات أن تظل العملة آمنة وموثوقة وسهلة الاستخدام، بما يتماشى مع أفضل الممارسات والمعايير التي أصدرتها صندوق النقد الدولي (IMF) وبنك التسويات الدولية (BIS).
يحدد التقرير قدرات الدرهم الرقمي ودوره في دفع الابتكار والشمول المالي. سيوفر الوصول لأولئك الذين ليس لديهم حسابات مصرفية والمقيمين غير الدائمين في الإمارات، مما يحسن سرعة المعاملات ويزيد من كفاءة أنظمة الدفع من خلال ميزات مثل الاستخدام دون اتصال، العقود الذكية والمعاملات عبر الحدود.