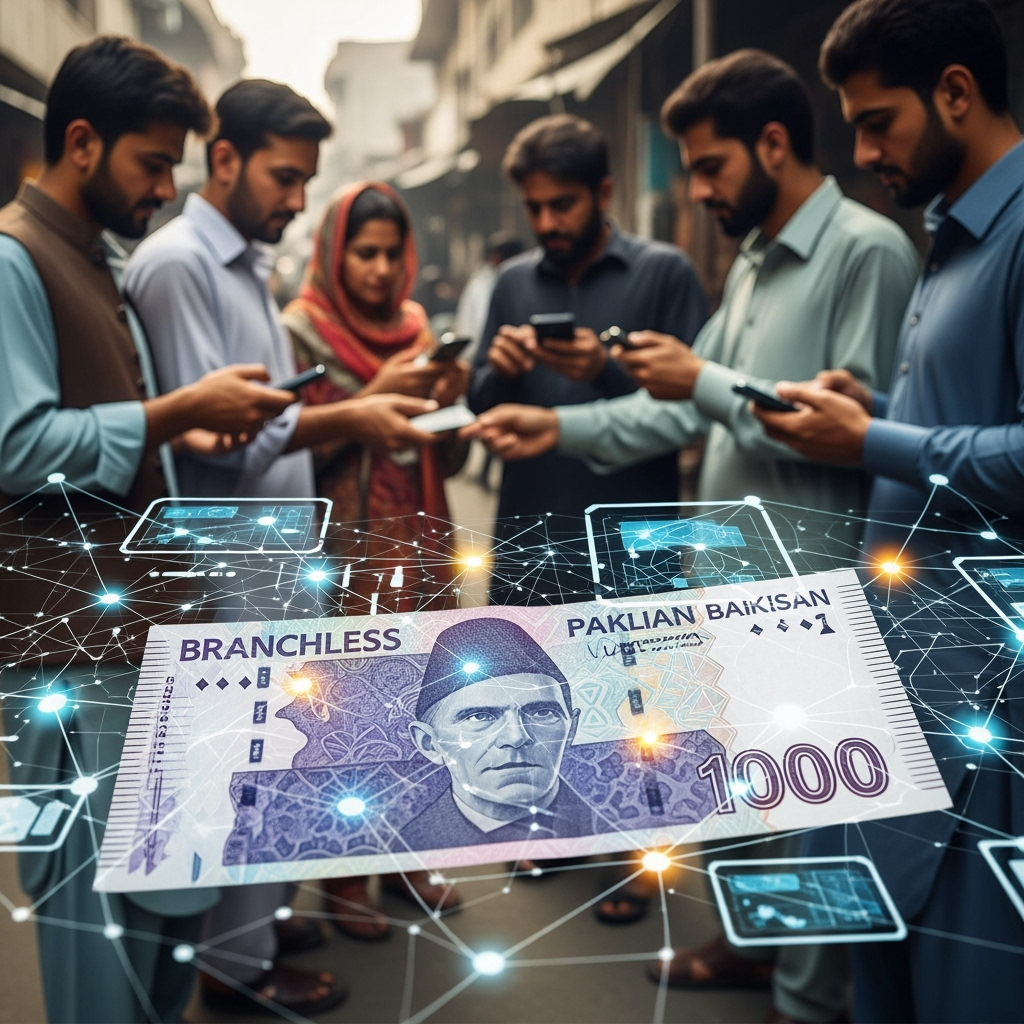
في العقد الماضي، شهدت باكستان ثورة مالية صامتة: صعود البنوك بدون فروع. من شوارع كراتشي إلى مرتفعات جيلجيت، أصبح ملايين الناس الآن يحملون بنوكهم في جيوبهم. محافظ الهاتف المحمول، والدفع عبر QR، والتحقق البيومتري قد حلوا محل الطوابير الطويلة في فروع البنوك، مما يوفر راحة غير مسبوقة، وسرعة، ووصولاً.
هذا التحول المالي قد تم دفعه بشكل كبير من خلال صعود حلول التكنولوجيا المالية — المنصات الرقمية التي تُمكِّن المعاملات دون فروع بنكية فعلية. مع أكثر من 80 مليون محفظة هاتف محمول وأكثر من 180 مليون مشترك في الاتصالات، تجاوزت باكستان قيود البنوك التقليدية. ومع ذلك، يرافق هذا التقدم تحدٍ معقد: كيفية تحقيق التوازن بين الابتكار وخصوصية البيانات، والأمن، والشمول المالي، خاصة عبر الفجوة بين الريف والحضر.
لقد كان للبنوك بدون فروع دور في تحويل المشهد المالي في باكستان، بينما يتم فحص حدودها بعناية والضمانات اللازمة لضمان أن يظل هذا التحول أخلاقيًا، وعادلاً، وشاملاً.
لسنوات عديدة، كان النظام البنكي الرسمي في باكستان يخدم شريحة ضيقة من المجتمع. وفقًا لمؤشر البنك الدولي العالمي لعام 2017، كان لدى 21% فقط من البالغين الباكستانيين حسابات بنكية. فشلت البنوك التقليدية في الوصول إلى مناطق واسعة من الريف الباكستاني بسبب التكاليف التشغيلية العالية، وانخفاض مستوى المعرفة المالية، وصعوبة الوصول الجغرافي.
ولكن، خلال السنوات القليلة الماضية، غيرت البنوك بدون فروع تلك المعادلة بشكل جذري. باستخدام التكنولوجيا المحمولة، قامت شركات مثل Easypaisa، وJazzCash، وUBL Omni، وSadaPay بتوسيع الخدمات المالية إلى شريحة واسعة من السكان الذين لم يكن لديهم حسابات بنكية من قبل. سواء كان الأمر يتعلق بإرسال التحويلات، أو دفع فواتير الخدمات، أو شراء السلع والبقالة، أو تلقي المساعدات الحكومية، تتيح المنصات التي لا تحتوي على فروع للمستخدمين إجراء المعاملات بأمان عبر الهواتف المحمولة دون الحاجة إلى دخول البنك.
في المناطق الريفية حيث تكون البنوك قليلة وغالبًا بعيدة، لا يُعتبر هذا مجرد راحة — بل تمكين. يمكن للمرأة في ثارباركر الآن تلقي مخصصات برنامج دعم الدخل (BISP) مباشرة إلى محفظة هاتفها المحمول. يمكن لصاحب متجر في سوات دفع مورده رقميًا. في باكستان الحضرية والريفية، يعمل عمال الوظائف المستقلة وسائقو التوصيل والتجار الصغار على منصات التكنولوجيا المالية، متجاوزين الحاجة إلى البنية التحتية البنكية الرسمية.
لقد انفجر نظام التكنولوجيا المالية في باكستان في السنوات الأخيرة. بتشجيع من تشريعات البنك المركزي الباكستاني (SBP) واستثمارات من المستثمرين العالميين، ظهرت عشرات البنوك الرقمية وخدمات المحافظ. تعمل جهات مثل TAG، وNayaPay، وFinja على بناء منصات تعتمد على التطبيقات التي تمكن العملاء من فتح حسابات، وإدارة المدخرات، وإجراء المعاملات دون الحاجة للتفاعل مع صراف البنك.
لقد مكّنت التكنولوجيا المالية من شمولية قائمة على عمودين أساسيين: البنية التحتية البيومترية لندرا، وعمليات التحقق عن بُعد (KYC) التي جعلت فتح الحسابات مسألة دقائق. هذا يعد تحولًا كبيرًا للفئات التي كانت مستبعدة تقليديًا بسبب تحديات الوثائق أو العزلة الجغرافية. وبالمثل، أصبحت القروض الصغيرة، وحسابات التوفير، والخدمات التأمينية، وخدمات التجار الآن مخصصة للفئات ذات الدخل المنخفض.
حتى عمال الأجر اليومي وسائقو الركشة يمكنهم الوصول إلى أدوات الائتمان أو التوفير القصيرة الأجل بنقرات قليلة على هواتفهم. بالإضافة إلى ذلك، ساهمت التكنولوجيا المالية في رقمنة الاقتصاد غير الرسمي. الآن تتدلى رموز QR من آلاف الأكشاك على الطرقات، ومتاجر البان، والدهابات، مما يجلبها إلى الطي الرسمي.
في حين أن انتشار أدوات البنوك الرقمية لافت للنظر، فإنه يثير سؤالاً ملحًا: من يملك البيانات؟ والأهم من ذلك: من يحميها؟
كل معاملة رقمية تترك أثرًا — من عادات الشراء إلى بيانات الموقع الجغرافي، والمسح البيومتري، ومستويات الدخل. في غياب تشريعات قوية لحماية البيانات وآليات رقابة قوية، يصبح هذا الكنز من المعلومات الحساسة عرضة للاستغلال، والتنميط، والاستغلال.
تحتاج باكستان إلى قانون حماية البيانات الشخصية الصارم لسد الفجوة القانونية التي تطرح مخاوف حرجة. العديد من المستخدمين، خاصة أولئك الذين لديهم معرفة رقمية محدودة، قد لا يفهمون بشكل كامل كيف يتم جمع بياناتهم أو استخدامها أو مشاركتها.
قد تُغرى شركات التكنولوجيا المالية العملاقة العالمية باستغلال بيانات المستخدمين بدون إفصاحات مناسبة. في عام 2022 وحده، أبلغت عدة مؤسسات مالية في باكستان عن محاولات اختراق بيانات. ومع توسع منصات التكنولوجيا المالية، يتسع أيضًا سطح الهجوم للمجرمين الإلكترونيين.
لحماية مستقبل التمويل الرقمي، يجب أن تعطي باكستان الأولوية لإطار تنظيمي قوي يحكم جمع البيانات ومعالجتها ومشاركتها — مع عقوبات واضحة في حالة الانتهاكات، وحقوق المستخدمين في الوصول إلى بياناتهم وتصحيحها وحذفها. ترسم البنوك بدون فروع مستقبلاً طموحًا — لكن هل تستفيد الفئات الريفية بشكل متساوٍ؟ لا تزال الفجوة الرقمية موجودة عبر ثلاثة محاور. لا يزال يعاني الريف الباكستاني من ضعف التغطية للنطاق العريض المحمول، خاصة في بلوشستان وأجزاء من السند وجيلجيت بالتستان. بينما يتكيف الشباب الحضري بسرعة مع التطبيقات والدفع عبر QR، غالبًا ما يعتمد كبار السن في الريف على الوكلاء المحمولين أو الخدمات القائمة على الرسائل القصيرة.
بدون التعليم، يكون هؤلاء المستخدمون عرضة للاحتيال والمعلومات المضللة. فقط حوالي 20% من مستخدمي محافظ الهاتف المحمول هم من النساء، مما يعكس الحواجز الاجتماعية والرقمية المتجذرة. تعيق الأعراف الثقافية وفجوات ملكية الهواتف ونقص الاستقلال المالي مشاركة النساء الريفيات في التمويل الرقمي.
علاوة على ذلك، فإن الدفع نحو عدم استخدام النقد يعرض المجتمعات للخطر التي لا تزال تعتمد على العملة الملموسة للمعاملات اليومية. غالبًا ما يفتقر العمال غير الرسميين والمزارعون والحرفيون إلى الهواتف الذكية أو الدخل الثابت أو الوثائق — وكلها شروط مسبقة للبنوك الرقمية.
لمعالجة ذلك، يجب أن تتبنى باكستان استراتيجية شمولية متعددة الطبقات من خلال توفير الهواتف الذكية منخفضة التكلفة والوصول إلى الإنترنت في المناطق المحرومة، وتوسيع شبكة وكلاء المال المحمول إلى القرى النائية، وتقديم خدمات الإيداع/السحب النقدي. يجب أن تروِّج للتطبيقات باللغات الإقليمية، والتعليمات الصوتية، والمنتجات المالية التي تركز على النساء، وأن تتعاون مع المنظمات غير الحكومية والقادة المجتمعيين لتثقيف المستخدمين حول الممارسات الرقمية الآمنة وحقوقهم.
يستحق البنك المركزي الباكستاني الثناء على ريادته في وضع تشريعات البنوك بدون فروع في وقت مبكر. لقد مكنت تشريعات البنوك بدون فروع (2016) وإطار ترخيص مؤسسات الأموال الإلكترونية (2019) من وجود حقل تجريبي للابتكار مع ضمان حماية المستهلك. مؤخرًا، نظام الدفع الفوري Raast، الذي طوره البنك المركزي الباكستاني، أنشأ عمودًا فقريًا متبادلًا للمعاملات الرقمية في الوقت الحقيقي والآمنة والمنخفضة التكلفة. من خلال دمج المساعدات الحكومية، والمدفوعات الرواتبية، والتحويلات بين الأفراد، أصبح Raast سريعًا أداة وطنية للتمويل الشامل.
للحفاظ على هذا الزخم، يجب على الحكومة أن تفعل المزيد في ثلاث مجالات حرجة. يجب على الحكومة سن وتنفيذ قوانين حماية البيانات التي تُنفذ مع لجنة بيانات مستقلة لضمان المساءلة. يجب على الحكومة تعزيز السلع العامة الرقمية كنظم الهوية المفتوحة المصدر، وسجلات الائتمان الرقمية، ومعايير التوافق التي يمكن أن تُسوى الملعب لشركات التكنولوجيا المالية وتفيد المستخدمين النهائيين. وبالمثل، يجب على الحكومة تقديم إعفاءات ضريبية ومنح لشركات التكنولوجيا المالية التي تبني حلولاً للمجتمعات المهمشة — النساء، والأشخاص ذوي الإعاقة، وكبار السن.
البنوك بدون فروع في باكستان ليست مجرد تحول تكنولوجي — إنها تحول نموذجي في كيفية تجربة الناس للثقة، والقيمة، والوكالة الاقتصادية. لقد جلبت بالفعل الملايين إلى الطي المالي وتستعد لرفع العديد من الفقراء من الفقر وعدم الرسمية.
ومع ذلك، يجب أن يتم التعامل مع هذه الثورة بعناية. لا يمكن أن تصبح شركات التكنولوجيا المالية احتكارات رقمية. لا يمكن معاملة المستخدمين كنقاط بيانات. ولا يمكن أن يأتي التقدم على حساب الخصوصية أو العدالة أو الكرامة. المهمة المقبلة هي وضع الضمانات دون خنق الابتكار.
لحماية الضعيف بينما تمكين الجريء. لضمان أن الطريق إلى اقتصاد بلا نقود ليس فقط ممهداً بالتطبيقات والخوارزميات، ولكن بالثقة والشفافية والعدالة. رحلة البنوك بدون فروع في باكستان قد بدأت للتو — وإذا أُديرت بحكمة، قد تصبح نموذجًا للعالم النامي.